Domain lasthebemagneten.de kaufen?
Wir ziehen mit dem Projekt
lasthebemagneten.de um.
Sind Sie am Kauf der Domain
lasthebemagneten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lasthebemagneten.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Gedore R99200001 R99200001 Magnetheber Magnetheber4-fach-Krallengreifer: Ermöglicht das sichere Greifen und Halten von kleinen Objekten in schwer zugänglichen Bereichen, Integrierte LED-Beleuchtung: Sorgt für optimale Sichtverhältnisse in dunklen oder schlecht beleuchteten Arbeitsbereichen, Flexibler Schaft: Biegsames Design erlaubt das Erreichen von Objekten in engen oder verwinkelten Räumen, Magnetische Spitze: Ideal zum Aufnehmen von metallischen Kleinteilen wie Schrauben oder Muttern, Ergonomischer Griff: Bietet komfortablen Halt und präzise Steuerung beim Greifen, Vielseitige Einsatzmöglichkeiten: Geeignet für Werkstätten, Haushalte, Sanitärbereiche und Automobilanwendungen13,10 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Yato Teleskop-Magnetgreifer mit LED-BeleuchtungTeleskop-Magnetgreifer mit LED-Beleuchtung Der teleskopierbare Greifer mit starkem Magnet und LED-Licht dient zum Aufnehmen metallischer Kleinteile aus schwer zugänglichen Bereichen. Die integrierte Beleuchtung erleichtert Arbeiten in dunklen Zonen....4,00 €*Versand: 7,74 €Sichere Weiterleitung zum Anbieter

-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Steinberg, Magnet, Lasthebemagnet 600 Kg 0,6 T Hebemagnet Neodym Magnetheber KranmagnetDer starke Lasthebemagnet bis 600 kg für Industrie und Handwerk verfügt über einen Hochenergie-Neodym-Magnet. Damit sind ferromagnetische Lasten wie Stahlträger oder Kfz-Motoren bis zu 600 kg problemlos zu heben. Anders als bei Staplern oder Greifarmen schont die magnetische Beförderung die Oberfläche des Werkstücks. Bei dünnen Werkstücken aus Eisen ab 5 mm entwickelt der Lastenheber schon seine volle magnetische Anziehungskraft. Besonders durch seine schnelle und einfache Handhabung kann der Lasthebemagnet überzeugen. Das kompakte und leichte Gerät muss lediglich zentral auf dem Werkstück positioniert werden. Im Anschluss wird der Magnet durch Hebelumlegen aktiviert. Die Hebeleistung wird dabei ohne Zufuhr von Elektrizität entwickelt. Werkstücke verschiedenster Formen können mit dem Lasthebemagnet transportiert werden. So können neben gängigen Flachmaterialien auch runde Werkstücke problemlos gehoben werden, wie etwa Metallrohre, Stahlstützen oder massive ferromagnetische Zylinder. Unebene Flächen oder Schmutz können die Hebekraft reduzieren. Das kabellose Arbeiten macht flexibel und minimiert Fehlerquellen. Das Gerät verfügt über einen Sicherheitsmechanismus, der ein ungewolltes Lösen des Hebels verhindert. Die Abreisskraft von 1.800 kg bietet darüber hinaus höchste Sicherheit am Arbeitsplatz. Technische Details: - Tragkraft: 600 kg - Zugkraft: 1.800 kg - Kapazität bei unebenen Flächen: 200 kg - Temperaturbereich: 0 - 80 °C - Löse-/Befestigungsmechanismus: Manueller Hebel Lieferumfang: Lasthebemagnet SBS-PML-600DUAL, Bedienungsanleitung.245,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
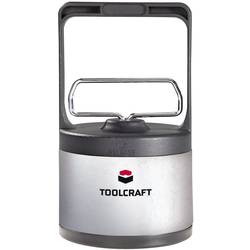
TOOLCRAFT 820934 Magnetheber MagnetheberMit diesem Magnetheber können ganz leicht verschiedene Arten von Handwerkzeugen und kleine Eisen- und Stahlteile auf einer Fläche von Ø 10 cm und bis zu einem Gewicht von 4,5 kg aufgehoben werden. Durch einfache Betätigung des Griffs lösen sich die angezogenen Gegenstände vom Magnet. Besonders geeignet für Haushalt und Werkstätten, wie z.B. Fabrik, Lagerraum, Autoreparaturwerkstatt, Küche und Büro.12,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Gedore R99200001 R99200001 Magnetheber Magnetheber4-fach-Krallengreifer: Ermöglicht das sichere Greifen und Halten von kleinen Objekten in schwer zugänglichen Bereichen, Integrierte LED-Beleuchtung: Sorgt für optimale Sichtverhältnisse in dunklen oder schlecht beleuchteten Arbeitsbereichen, Flexibler Schaft: Biegsames Design erlaubt das Erreichen von Objekten in engen oder verwinkelten Räumen, Magnetische Spitze: Ideal zum Aufnehmen von metallischen Kleinteilen wie Schrauben oder Muttern, Ergonomischer Griff: Bietet komfortablen Halt und präzise Steuerung beim Greifen, Vielseitige Einsatzmöglichkeiten: Geeignet für Werkstätten, Haushalte, Sanitärbereiche und Automobilanwendungen13,10 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Yato Teleskop-Magnetgreifer mit LED-BeleuchtungTeleskop-Magnetgreifer mit LED-Beleuchtung Der teleskopierbare Greifer mit starkem Magnet und LED-Licht dient zum Aufnehmen metallischer Kleinteile aus schwer zugänglichen Bereichen. Die integrierte Beleuchtung erleichtert Arbeiten in dunklen Zonen....4,00 €*Versand: 7,74 €Sichere Weiterleitung zum Anbieter
-
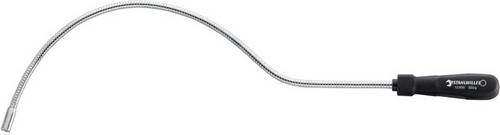
Stahlwille 77260025 Magnetheber Nr. 12600 MagnetheberBiegsamer Magnetheber zum Aufnehmen von Schrauben, Muttern und Kleinteilen aus schwer zugänglichen Bereichen und Zwischenräumen. Unverzichtbarer Helfer für den Einsatz in der Werkstatt, Industrie und Haushalt. Der extra schmale Magnetkopf und der flexible Schaft erreichen mühelos enge, verwinkelte Stellen, z. B. im Motorraum. Starker Magnet hebt metallische Gegenstände bis 500 g. Mit ergonomischem Griff und flexiblem, kunststoffüberzogenem Greifelement für sicheres Packen und Ziehen von Gegenständen.24,23 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.